在以前, 英特尔花了九十个亿美金把NAND还有SSD这种业务给卖掉, 现在这个生意在半年之内就净赚四十三亿美金, SK海力士正要去冲击一千五百亿的估值并且在美股上市, 英特尔的那些老股东恐怕是后悔得睡不着觉。
估值1500亿意味着什么
1500亿美元的估值到底是个什么样的概念呢? Arm公司在2026年进行首次公开募股的时候, 其按照完全稀释计算后的估值大概只有560亿美元。
而SK海力士方面所达成的目标, 这个数值是接近Arm公司估值的三倍的。如果这件事情最终能够顺利落地, 那么它将直接创下单次发行中美国股票市场内半导体类公司的历史最高纪录。
消息人士透露, IPO可能筹资150亿美元, 但包括交易规模和上市时机在内的计划仍处于早期阶段, 明年具体什么时候挂牌、最终募多少钱, 都可能随市场状况而调整。
英特尔90亿卖掉的代价
2020年10月的时候, SK海力士一共掏出了九十亿美元, 把英特尔的NAND闪存这块业务还有固态硬盘那部分业务给买下来了, 到了次年, 就靠着这些收购来的东西成立了一个叫作Solidigm的公司, 这家公司是专门去主攻NAND闪存这一块的, 同时也兼顾着做一些企业级用到的固态硬盘, 至于它那些客户是谁, 范围还挺广的, 这里面就包括了云服务商, 还有那些企业在搞的数据中心, 再或者是涉及人工智能基础设施的相关方面的人或者公司。
根据截至二零二五年六月末的财报情况, 在把统计口径限定为Solidigm这样一个前提下, 其在上半年期间的营业收入达到了一十二点二五万亿韩元这一数值, 折合下来大约是九十万零三千美元左右的同时, 与之前的时期相比增长幅度达到了百分之二百六十五, 另外还披露了其净利润为五点八三九万亿韩国元, 大概等于四十亿美元, 而这份净利润相较于之前的对应阶段翻动了四十四倍之多, 其利润整体数量级远远超过了当年进行收购时所支付的价格。
纳斯达克二次上市后表现
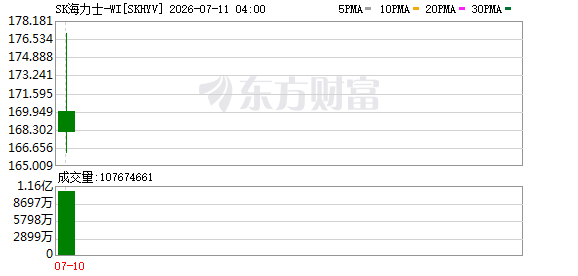
今年是七月, SK海力士弄好了在纳斯达克那边的二次上市这回事, 一直瞧着到北京时间的九月二十六号那一天, 这股票在美国那边是涨了两点七八个点, 现在算下来的这个市值是一千三百六十五三亿美元的样子, 这就讲明了华尔街那边对人工智能存储设备那个需要的预计是非常看好的这样一个状态, 从这个现象上看去, 这个股价呢还是存在继续往上探那个空间的可能的。
通过二次上市的方式, 美国投资者可以直接参与到持股的行动中去, 同时也为后续的首次公开募股铺平了道路。当前的市值已经超过了1300亿美元的规模, 想要实现1500亿美元的目标, 所需要的溢价其实不算很大, 但是必须需要人工智能相关的资本开支持续表现强劲, 才能够有力地支撑起这样庞大的估值水平。
存储芯片为何这么热
因为AI的大模型在进行训练以及推理的时候, 对高带宽的存储的需求出现了非常剧烈的增加, 所以HBM还有企业级的SSD已经变成了必须需要的产品。SK海力士是负责给英伟达提供HBM的核心供应商, 现在的产能订单都已经安排到了后年, 供需紧张的情况在短期之内看不到任何能够缓解的迹象。
全球存储芯片市场规模到二零二五年预计将会突破两千亿美元, SK海力士以及三星以及美光这三家公司合计占据的份额会超过百分之九十, 这个行业的集中度是非常高的, 头部企业掌握着很强的定价权。
IPO对半导体板块冲击
如果那1500亿美元的估值最终落定, 这将非常明显地分流纳斯达克还有纽交所的半导体领域的资金。目前费城半导体指数的成分股的市值中位数是在200亿美元到800亿美元之间的范围, 而SK海力士只要一加入进来,就是直接成为一个板块里体量非常大的巨无霸级别的玩家。
对于那些像Arm、美光这样的, 在近期已经上市了的半导体公司来说, 它们的估值标杆, 被硬生生地给拉高了, 以至于后续再进行再融资的时候, 环境会变得更加宽松了, 但是呢, 这整个大的半导体板块里面的风险偏好, 也肯定是要面临重新定价的这个过程的, 所以那些中小市值的股票标的, 压力肯定会变得非常大的。
这笔交易远没定
目前我们掌握的全部信息, 都得源自某些消息人士的透露, SK海力士这个官方机构呢, 到现在为止, 连具体的时间规划表还有打算筹集多少钱这些个事情, 都还没有进行正式的公布。
那个1500亿的数字, 其实仅仅代表着一种“有可能性”, 它绝对不是板上钉钉的确定状态。至于最终这个定价会是个什么样子, 美联储那边的利率接下来会怎么走, 人工智能方面在资本开支这块的节奏会是啥样, 这一些情况都会对结果产生产生影响。
对于那些从很早以前就持有英特尔股票的投资者来说, 他们回想一下当年那九十多亿美元买下来的业务, 发现到现在已经能产生年化四十多亿美元的利润了。
如果用二十倍的市盈率来计算的话, Solidigm这家公司单独算起来就已经值八百六十亿了。再考虑到它未来上市可能带来的溢价因素, 同时也包括品牌所能产生的效应, 那么一千五百亿的估值并不是一个完全不可能实现的荒谬想法。
关于英特尔在当年决定以九十亿美元的价格将其业务剥离这一事件, 究竟是属于及时止损的表现呢, 还是说这意味着出现了一次重大的错失机会。大家可以在下方的留言区域之中, 来分享一下你自己针对此问题的个人观点看法。
如果你认为这样的内容存在一定的价值所在。请点击点赞按钮进行认可操作同时可以将该内容转发给那些时刻关注半导体芯片相关产业发展动态的朋友予以参考。
© 版权声明
文章版权归作者所有,未经允许请勿转载。