这个 DRV 再次打破了历史最高记录, 并且把价格抬升到了 0.56 美元左右的水平。
在链上的期权这个领域, 势头现在正式起来了, 交易的入口也跟着慢慢变多。那些专业的交易人员, 能够直接去用上这些工具。与此同时, 一些围绕着普通散户的体验感来开发出来的新的应用程序, 也开始给出更加简单的操作方式, 并且提供早期参与的激励措施。
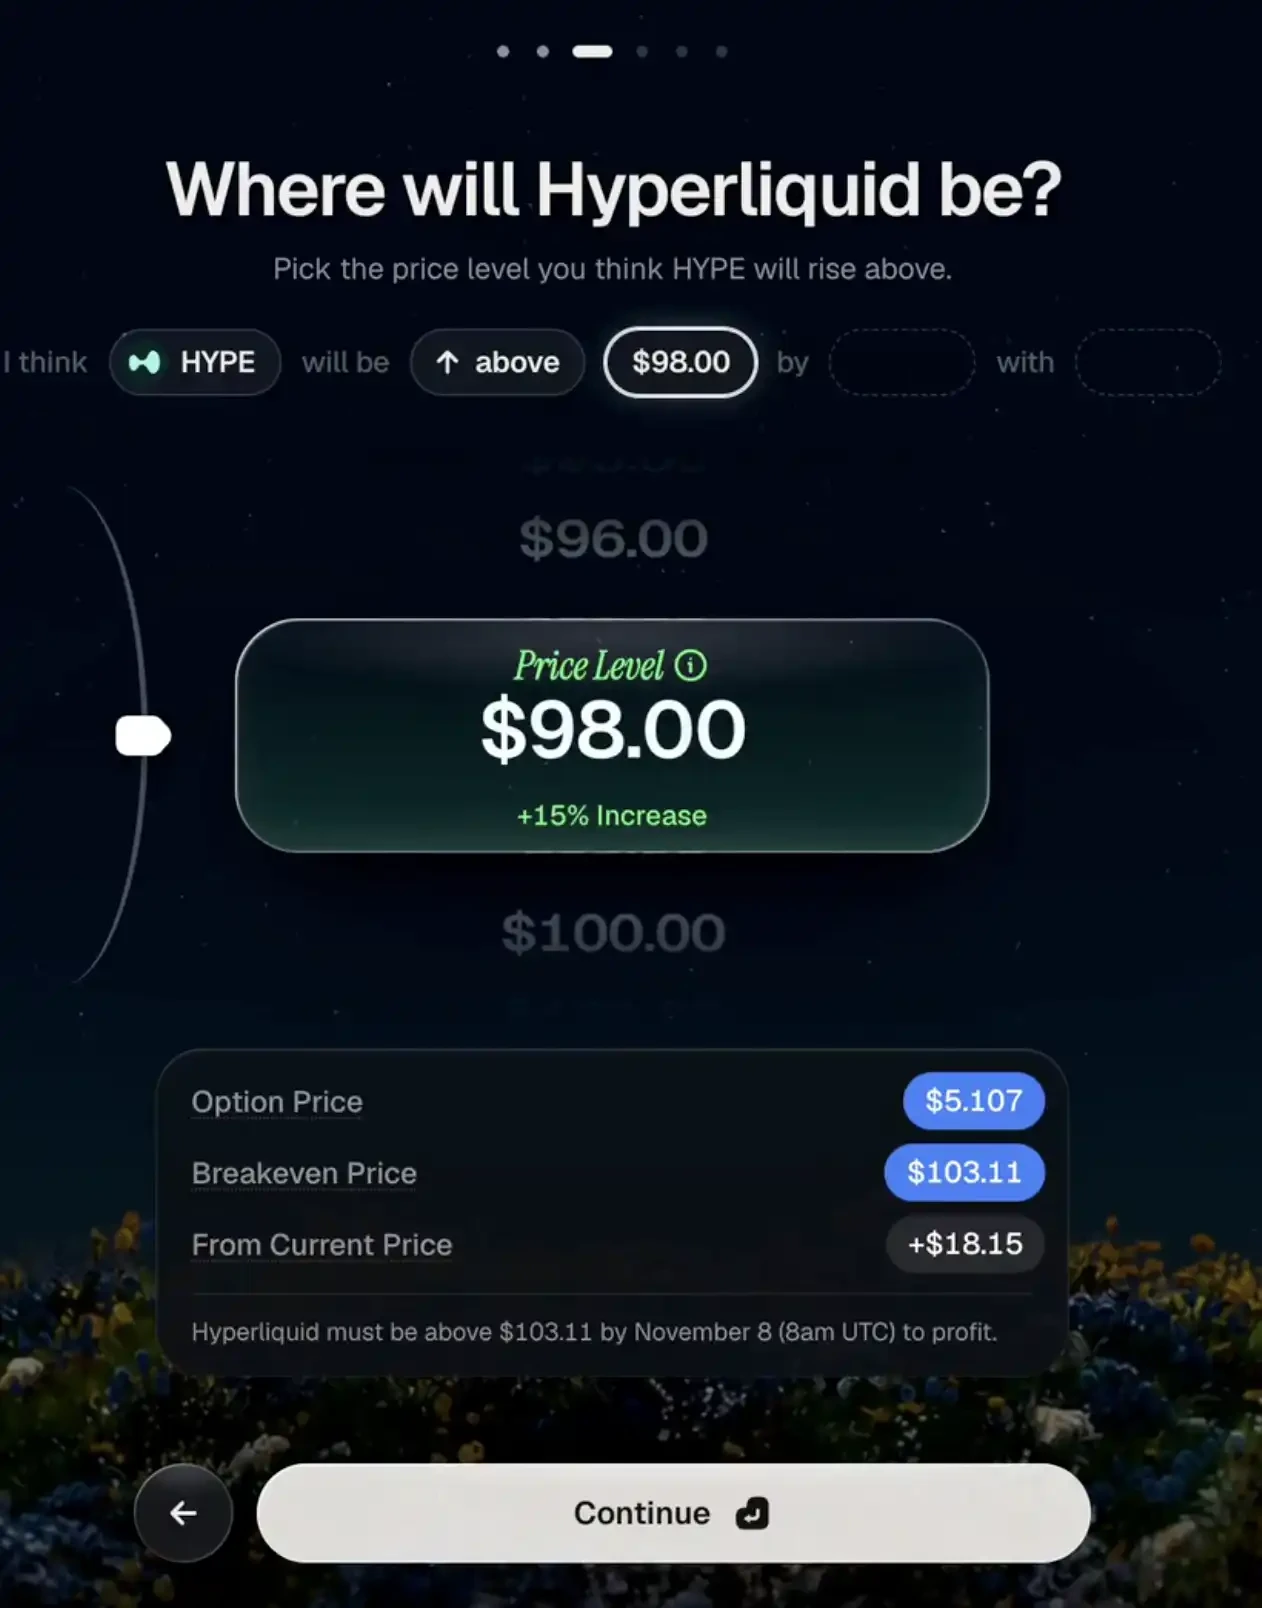
把末日期权给美股散户带过去了, 想要在这样的环境里去做这件事。用户去对应的应用里头选择资产, 然后去判断涨跌, 接着再去选择行权价和到期日, 这样一来就能完成一笔交易的操作。
除开比特币以及以太坊和一些其他的主流币种之外, 它还提供了像HYPE、PUMP、LIT这些资产的期权产品, 这么做就是为了试图去覆盖加密交易者当中更加熟悉的投机需求。
它所依托的底层架构也迎来了变革, V2版本采用的是某种基础设施来支撑, 而到了V3版本则是另辟蹊径, 启用了一套完全由自己搭建起来的RFQ询价系统。在这套新系统的运作模式下, 订单会被精准地送达给那些处于机构层面的做市商, 随后由好多家不同的机构通过竞争性报价的方式来参与这一过程。”。
这一步对应的, 是期权流动性方面一直存在的经典老问题。还是同一个 BTC, 在现货市场交易的时候, 只需要围绕着一个单一的、固定的交易对去聚集买卖双方的订单盘口;可是, 一旦到了期权市场那里, 情况就完全不一样了。
不同的行权价格、各种不同的到期日期, 每一样都得单独分出一份自己的订单盘口出来。资产的数量如果变得更多, 期限的时间变得越短, 那么做市商这边需要花费巨大精力去维护的那些报价, 就会显得越来越分散、杂乱。为了解决这个问题, RFQ 这个机制的作用就体现出来了。
它允许做市商直接针对交易者自己想要买入或卖出的那一份特定的合约进行单独的报价, 哪怕是非常巨大的大额订单, 也可以一次性地去发出询价请求, 这样就可以有效地避免因为要把订单簿里面不同价位的单子一份一份地吃进去, 而带来不好的实际影响。
你可以通过参与的这个交互动作来获得名为 Dream 的积分。依照官方发布的关于积分的那个公告内容来看, 在从1月14日开始的这段时间到7月15日结束这段期间内, 参与了那个封测环节的交易者们已经被分配到了价值50万的那部分额度了。
另外, 对于在9月25日之后直到10月6日之前这一段时间内的交易者来说, 则是额外获得了分配到的10万那一笔。随后从10月16日这一天开始往后, 就会进入到一个每周五定期发放 Dream 这一奖励的操作节奏之中。
HEAT, 的交易前端
他们选择是自己建设那个询价系统, 而HEAT就继续围绕着做交易终端这回事儿去进行操作。
它有一个特点, 就是把期权给画到了价格图表上面, 行权价、盈亏平衡点、到期时间还有收益区域, 都能够被直接看到, 交易者可以去拖动那些线条, 来调整他们自己心里希望去下注的那个价格和期限, 传统的期权链需要让读者在一排又一排的期权合约里面去寻找自己想要的结果, HEAT这个工具试着去让交易者在图表上先表达自己的判断, 然后再把这种判断转化成具体的交易行为。
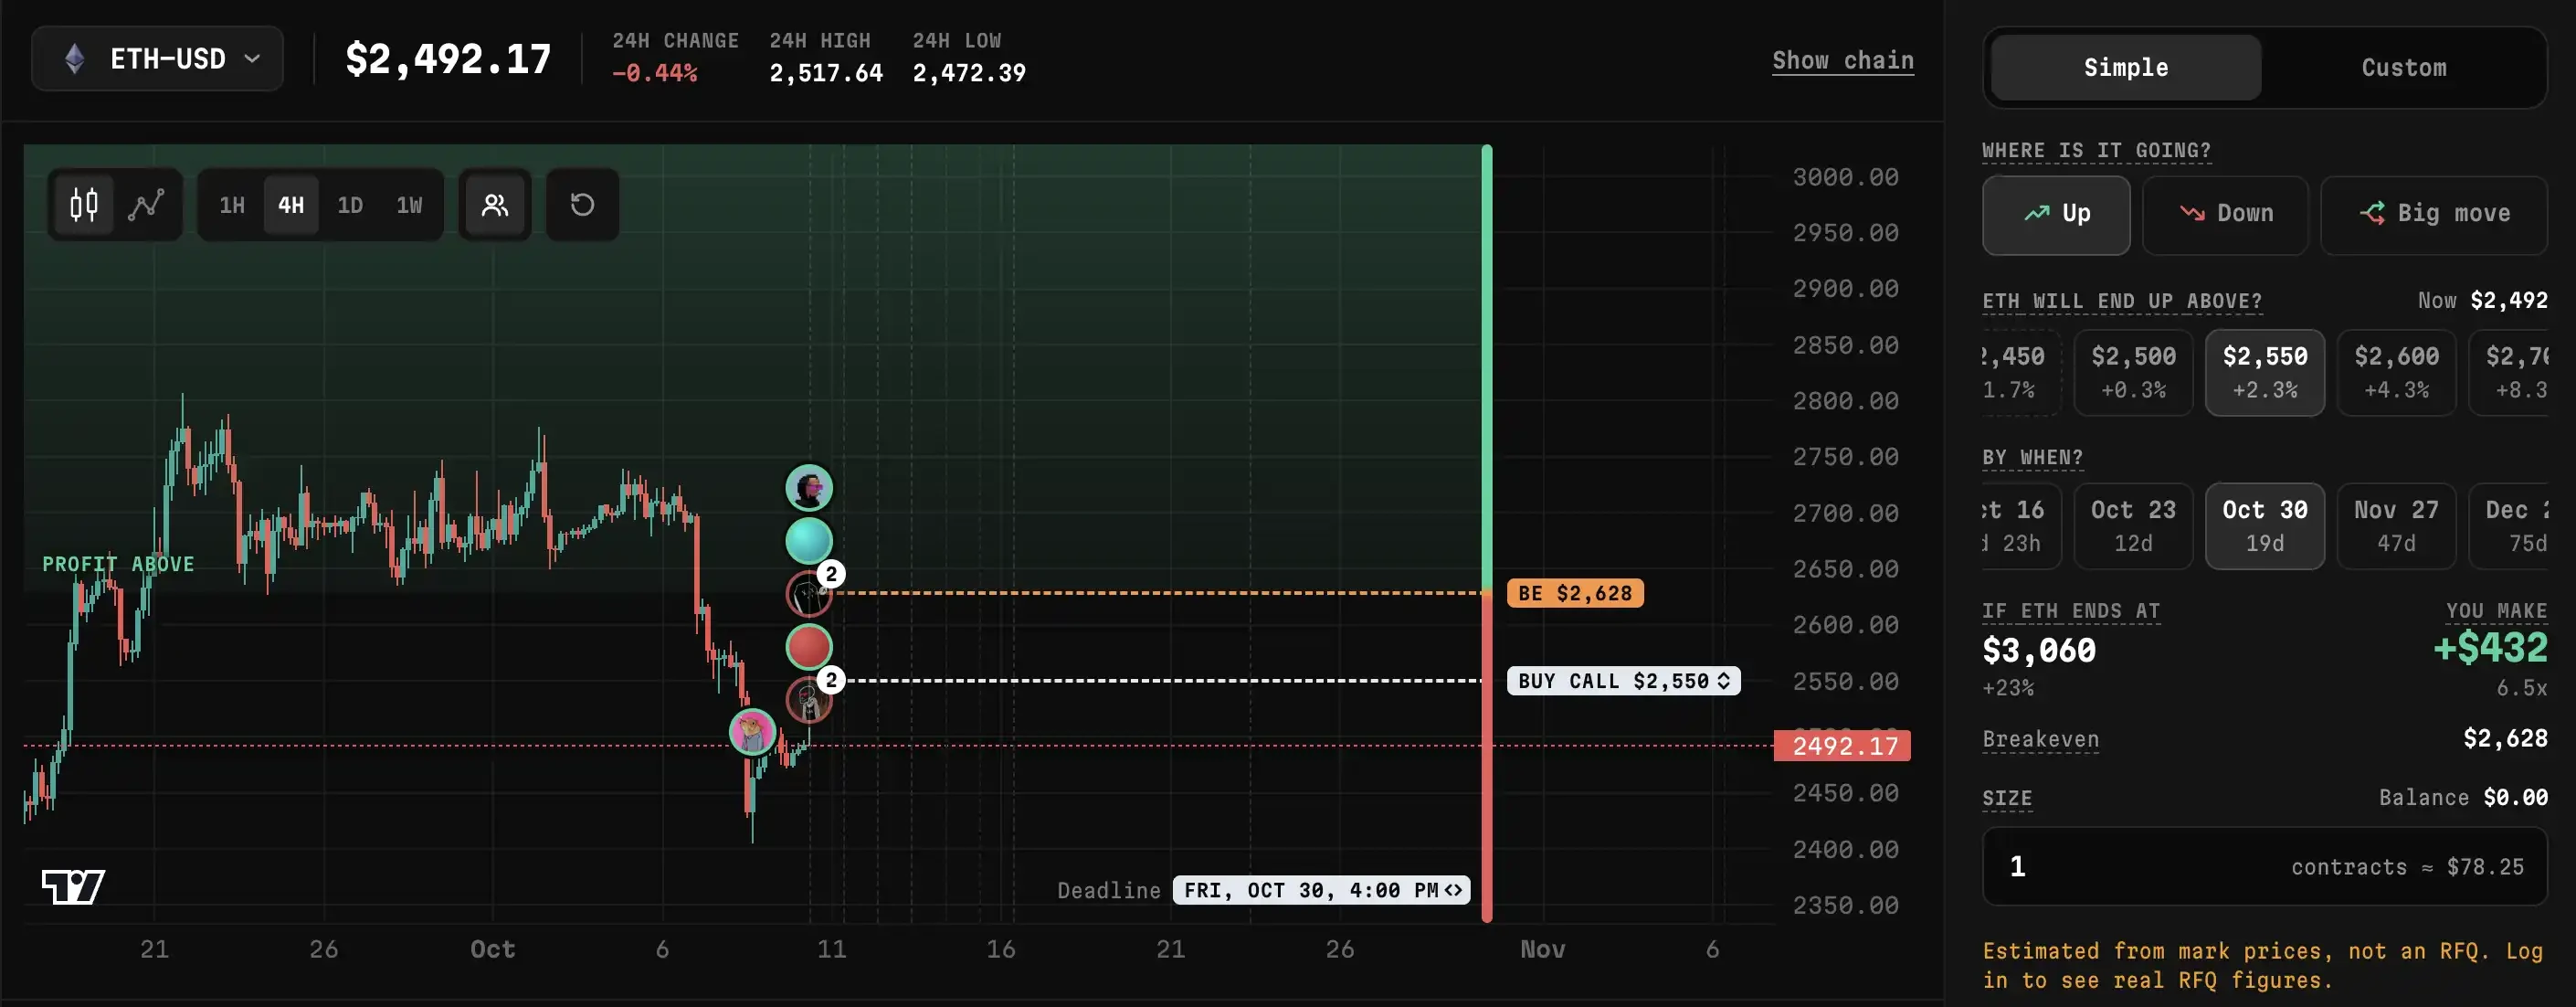
这种对用户来说非常友好的界面, 特别适合用来回答一个经常被问到的问题, 也就是当大家觉得价格就要上涨的时候, 到底该去购买哪一款期权。
同样是看好 BTC 上涨, 如果是预期明天会上涨和预期下个月会上涨, 那么所需要的合约是不同的;如果是预期会出现小幅上涨和预期会出现大幅度上涨, 那么适合用到的交易结构也是不同的。把盈亏平衡点和到期日放在一起来看, 交易者至少可以看清自己的判断需要在什么样的条件下的确是可以兑现的。
HEAT提供了四种进行操作的途径, 使用者可以直接在图表上进行拖拽这一动作, 也可以进入快捷模式去挑选上涨情况、下跌情况或者大幅波动的状况, 并且填写清楚目标和投入金额是多少, 对于熟悉期权相关知识的人而言, 可以从期权链去选择具体的合约内容, 或者在自定义的模式里面搭建出多腿交易策略, 这几种不同的操作方式都共享同一笔交易的详细信息, 而且图表和相关的交易面板会同步地发生相应的变化。
一开始支持的结构包含看涨期权、看跌期权、看涨价差策略、看跌价差策略以及跨式策略和宽跨式策略这两类。这种机制允许交易者对大幅度的价格波动进行预判, 不必非得选择一个单一的方向去投机。
自定义的交易模式需要向做市商发出询价请求, 把好几条腿的部件作为一个整体组合来报价。在执行的时候系统会要求同时成交或者全部都不成交, 这样就可以避免一个组合只完成了一半操作的情况发生。
HEAT 还规划了观察交易者表现、关注和复制交易的功能。期权交易里,别人看涨哪个资产,只能告诉你一部分信息;他选择了多长的期限、什么行权价和什么结构,才能解释这笔交易真正押注的条件。
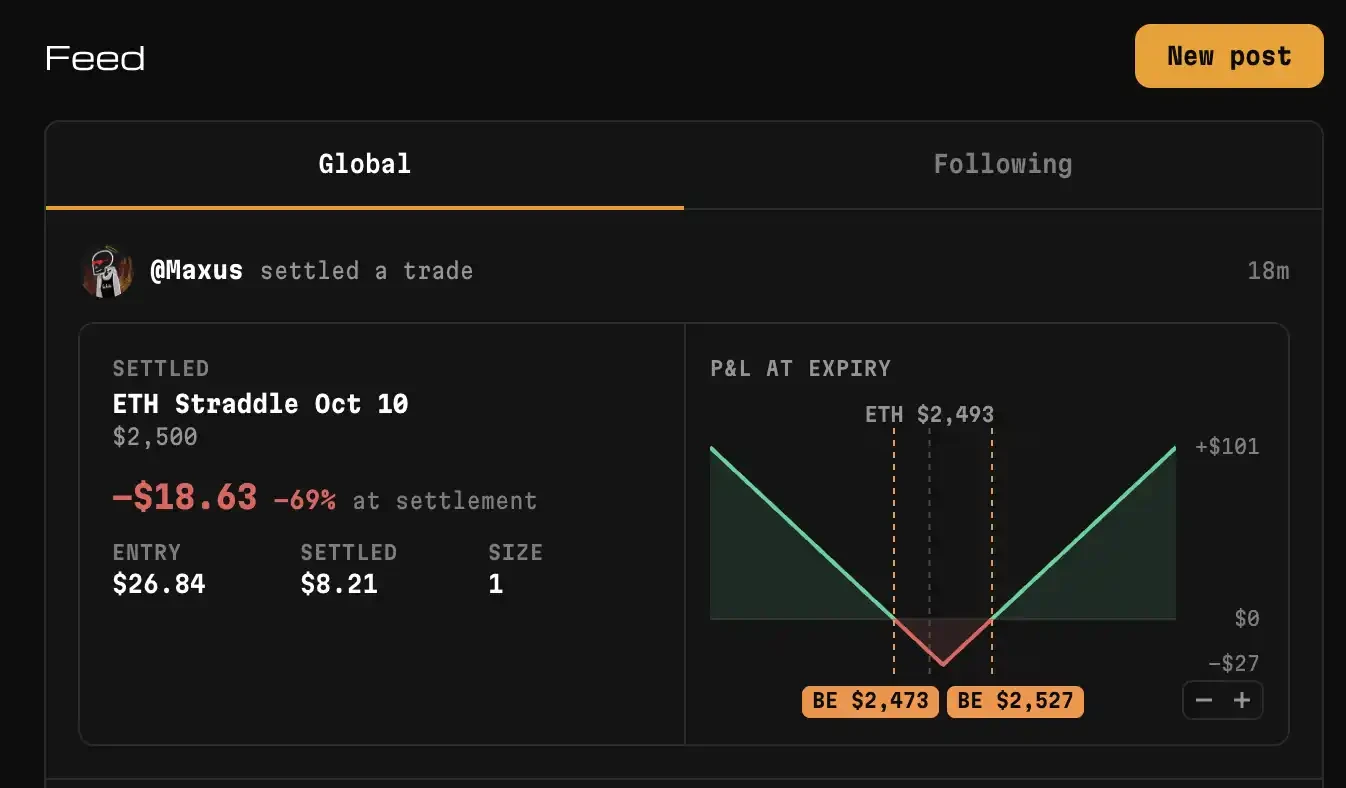
HEAT 已经和 V3 同步上线了, 目前还没有任何可以被确认的积分方面的内容, 也没有关于空投的任何方面的承诺情况。
就是从期权转而去做永续合约这一回事, 在近段时间里面能够吸引住人们关注目光的那个事物, 毫无疑问的, 就是下面这个对象。
目前预存款功能已经开放。根据官方发布的上线公告, 正式交易预计会在10月11日进行网络升级大约一个小时之后开启。在预存阶段里, 更早地存入资金并没有任何额外的优势。提前充值的主要目的是为了避开正式交易开始时的账户创建拥堵和充值拥堵情况。
我们此前在《零资金费率? 老外都在聊的新合约设计》中详细介绍了它的相关机制。其操作方式包括获取该资产的价格, 以此使交易者能够直接与公共资金池完成盈亏结算。
所以, 它能够给予交易者最高 1000 倍的杠杆支撑。在这种交易模式下, 并不存在资金费率这一成本, 也不会出现像传统订单簿交易中常见的滑点问题。
投资者的仓位数据都存储在智能合约之中。当投资者执行开仓操作或者平仓操作时, 系统会实时提取 价格数据作为依据。最后, 结算环节则是根据这个实时价格与实际持仓价格之间的差额来进行的。
这笔交易的花费主要就集中在那些赚到了钱的单子会被抽成。依照官方的结清规矩, 只要是在交易中得了利的场景, 就会遵照一个固定的比例被截留一部分资金做费用, 意思是从入场价格到出场价格的变动幅度越小一点的话, 那么从获得的利润里面扣掉的那块占比就会更高一些。
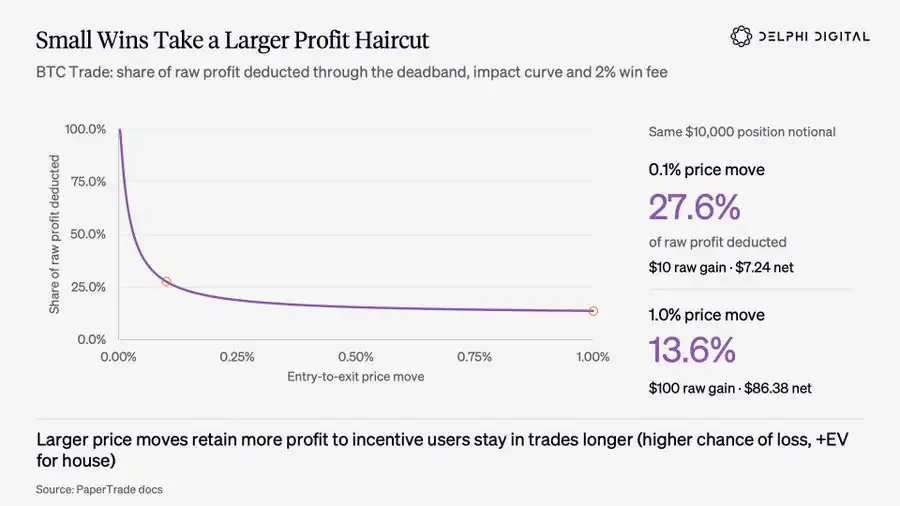
是靠着去让那些做交易的人亏钱, 从而把这个资金池给积攒起来的, 那边那些会做交易并且赚了钱的人, 就会从那个资金池里面把他们的利润直接拿走, 一旦这个池子里面的钱不够用来支付的时候, 没有拿到的那些利润就会被放到一个先进先出的排队顺序里去, 然后在那一边等着后面进来的资金来进行补充。
这个启动的过程, 是被PAPER代币用来进行激励的, 它在这个启动的过程中去提供激励。
这个代币是从零供应这样一个状态开始进行的。它是通过符合条件的真实亏损这样的方式来进行铸造操作的。根据官方所发布出来的那些发行规则里面的规定来看。如果在协议这里所记录的那个LP规模, 也就是流动性池的规模小于等于两百万美元这样一个数值的时候。
那么每一个一美元的条件下符合规定的实际亏损金额。都会对应产生一百个PAPER这样的数量。但是如果那个超过了两百万美元这样的阈值情况出现之后了。那么对应的一个发行率就会逐渐发生下降。
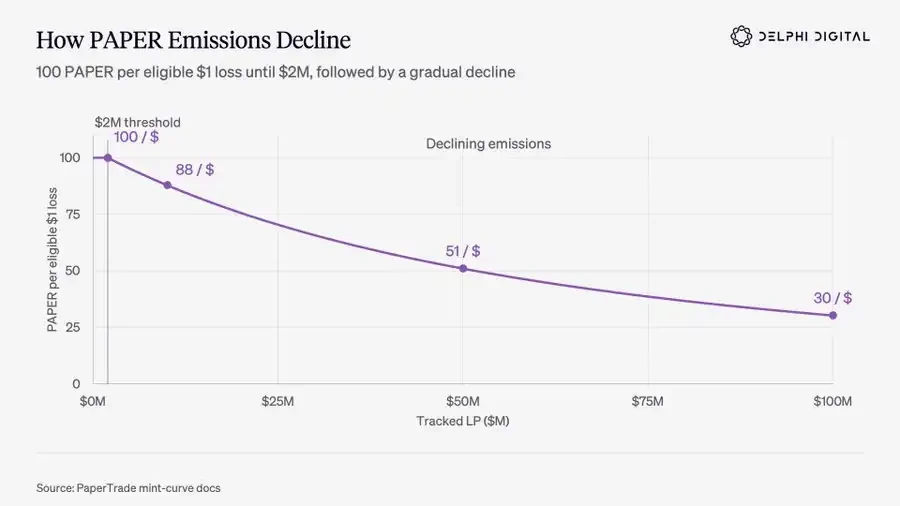
在拿到了 PAPER 之后, 人们可以把这些资产进行质押操作。接着, 就会按照某种比例来分享 USDC 的分红收益。这个分红的构成有两个来源。其中一个是来自协议本身所收取的费用。另一个则是来自一种超额收益。
这种超额收益只有在协议的 LP 规模超过了五百亿美元这个数字的时候才会被记录下来。而且, 对这部分分红分配还有一个顺序方面的约束条件。这就是说, 排在前面的赢家具有优先权。协议组织必须首先确保自己有能力去支付这些排队赢家的款项。
只有完成了这一步骤, 协议再去把相关的费用分发给那些已经选择了质押的用户。需要指出的是, PAPER 这个东西在刚上线的初始阶段是不允许转让的。它所能进行的操作仅局限于质押和解质押这两类事情。
这里头, 需要被拿来算一算的, 是那个获得每一枚 PAPER 所花的成本到底是怎么样子的。
该分析模型展示了一个具体的案例, 这里需要说明一下, 就是在同一个时间点, 分别建立名义金额相同的多头和空头两种仓位情况, 其中每一侧都投入了 100 美元作为保证金, 并且使用了高达 100 倍的杠杆比例, 接着描述后续的操作, 是在BTC这种比特币的价格发生百分之零点五的变动之后, 再同时对这两个仓位进行平仓处理。
有一方亏损了五十美元, 另一方在扣除相关开销和手续费之后, 大概赚取四十二点三 one 美元, 这样一来算下来的净成本大约是七点六九美元, 结果拿到了大概是四千九百个 PAPER, 这就意味着每获取一万 PAPER, 需要花费大约十六美元。
但是呢, 这个情况只是在那些假设都是对的的时候进行的计算。两边到底是用什么样的价格才买入卖出、利润会减少多少、执行交易的时候会不会变慢、还有资金池子到底能不能支付钱, 这些都是会影响最后获得的 PAPER 代币的获取成本的。
© 版权声明
文章版权归作者所有,未经允许请勿转载。