现在的状况是, 美国的金融市场的核心方面, 好像一直在存在着一个难以解开的谜团问题一样……
债券市场里的恐慌情绪, 现在可以说是热到了极点。这个情况把美国国债的收益率, 一直推高到了至少二十年里最高的位置。但是, 纳斯达克指数以及标普500指数这两个股市指标, 却还在不断地创下历史新高。
这让华尔街里面很多人士, 怎么也想不明白这件事。他们都觉得这副反常的景象到底该用什么样的理由来加以说明呢, 至今都没弄懂。
投资者看到这样的局面, 心里觉得吃惊, 这是很平常的事情。因为人工智能带来了盈利增长的热闹景象,标普500指数今年到现在已经涨了大概百分之十五了。纳斯达克指数的走势更猛, 涨幅几乎达到了百分之二十。
在这个过程当中, 基准利率十年的美债收益率猛地向上走了很多, 增加了整整一百二十个基点。那些时间非常长的美债收益率更是刷新了二十四年来的最高水平, 这样的情况让很多人感到意外。
借贷成本的突然变大加上折现率往上走, 在股市里向来是危险信号。债券收益率上升会通过好几个方式来冲击股市。第一个影响是把全社会的借钱成本推高, 然后拖累经济增长速度。
第二个意思是说投资者只要买入新发行的债券并且持有到期就能锁定更高的回报, 这种情形会促使资金在对高风险的股票资产进行配置时表现得更加小心谨慎。
历史经验一次又一次地证明, 资金成本上升的情况非常多见, 这种情况几乎都是深层经济金融低迷、衰退甚至股市崩盘的重要推动力, 所以考虑到当前的美股筹码异乎寻常地集中在少数几家AI与科技巨头的里面, 股票投资者本来更应该像踩着薄冰走路一样保持格外谨慎。
那么, 眼下这种美债表现得像是每天都在流血、美股却像是在每天通宵唱歌喝酒的局面, 在过去的这一周里, 尤其是在中国的十一假期期间显得特别明显, 这种情况到底是怎么发生的呢。
在这种情况下, 许多华尔街的人在最近的时间段里也给出了两类解释。
第一个方面的分析意见是指出, 收益率大幅度上升的这种推动力量其本身可能是有利于美国人股票市场的。
有一类人解释这个反常的样子, 是把眼光放在了造成美国债券收益率往上走的缘由的分析上。这种看法认为美国债券收益率之所以大幅度升高, 一个主要的推动力量恰恰是有利于股票市场的经济状况这些因素。人工智能有望推动生产效率提升, 加速经济增长……
其实, 财联社在节日之前就已经详细分析过了过去五次美国国债收益率出现急剧上升情况下的美股市场表现。也就是在这五轮美国国债收益率不断走高的时间段之中, 股票市场的反应可以说完全不一样。有的时段是大面积上涨, 有的时段是大面积下跌, 还有些时段则是在高位反复震荡徘徊。
因此, 有不少行业内的人觉得, 在当前这种紧要关头, 关键是要弄清楚收益率猛涨的驱动力到底是什么。
上次美债收益率出现这样的剧烈波动, 那也是美股走势方面最不好的那次波动, 时间点是在2022年, 当时的情况是美联储为了去遏制在新冠疫情爆发之后, 又搭配着俄乌冲突而急速膨胀起来的物价上涨浪潮, 所以不惜采取那种非常激进的加息手段去做应对, 也就是在那一年里, 10年期美债收益率出现了暴涨235个基点的情况, 而标普500指数也同时受到了明显的打击, 造成了高达20%的深度下跌。
那时候, 像达摩克利斯之剑一样高高挂在头顶上的事情, 就是完全管不住的高通胀。
然而这一次, 状况看起来完全不同。
尽管美国的通货膨胀率仍然高于美联储设定的政策目标, 但如果美债遭到抛售的深层次原因, 是市场对通胀失去控制的愤怒, 或者是对财政赤字扩大的忧虑, 依照常识我们应该看到收益率曲线呈现陡峭化的趋势, 以及市场中对于通胀的预期出现大幅上涨的情况, 不过很遗憾, 这两种情形并没有出现在我们的视野之中。
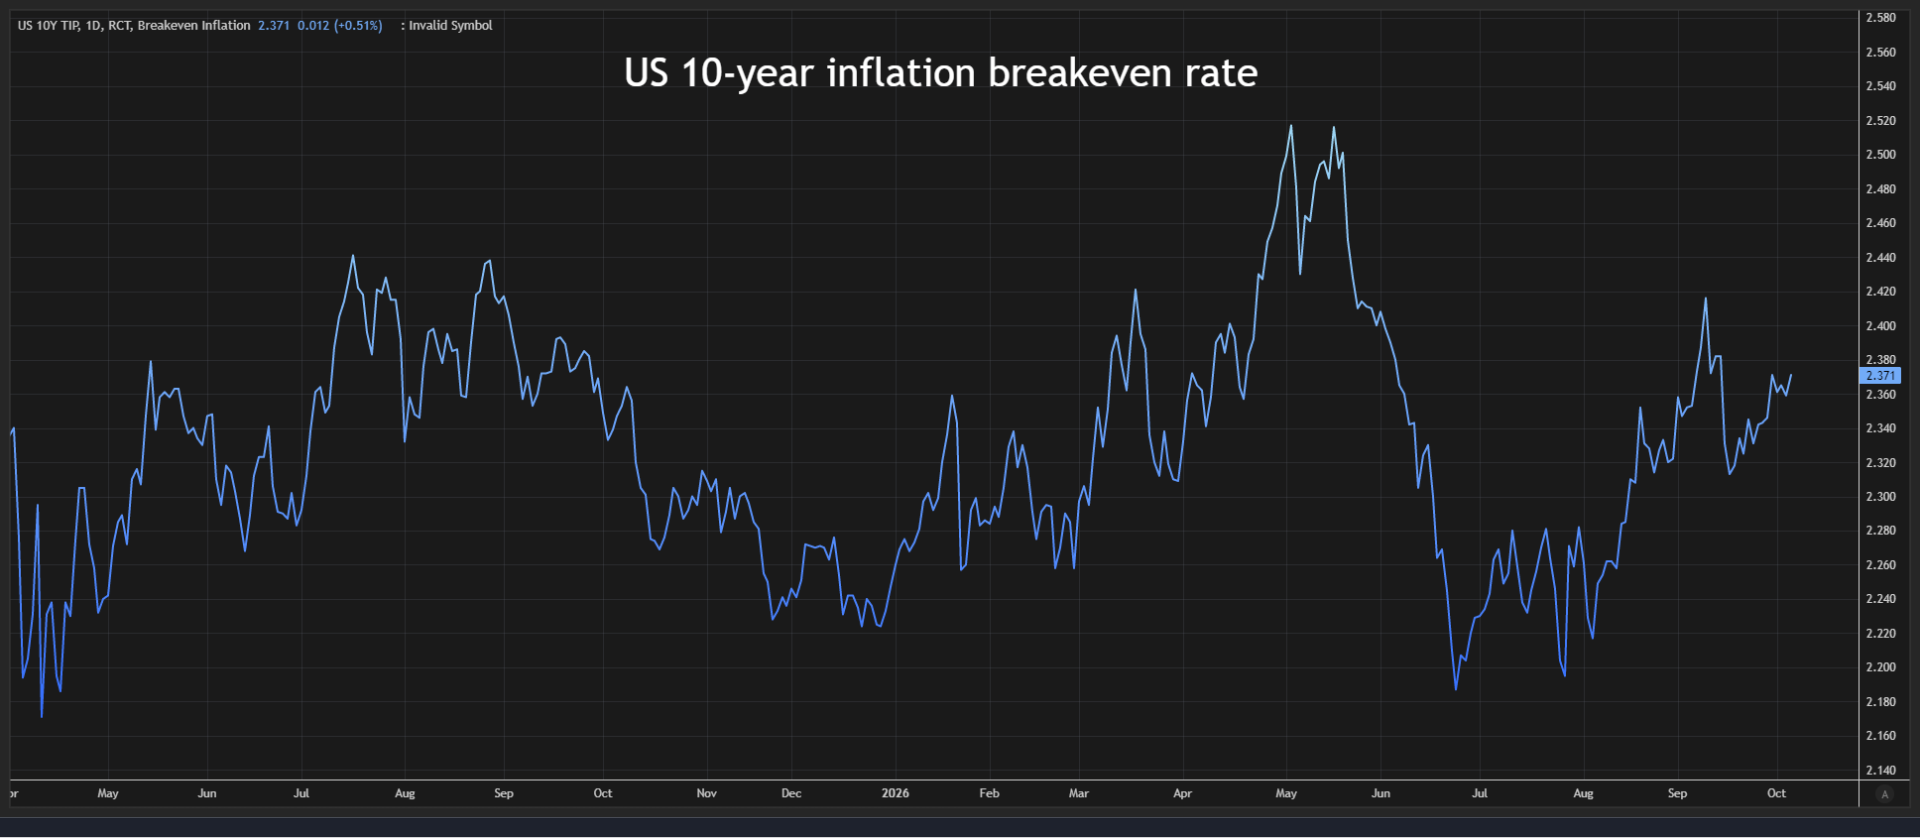
现在的情况是, 5年期和10年期的通胀保值债券的盈亏平衡通胀率很低。这些水平远低于5月份达到的高点这一事实, 是显而易见且不可忽视的。另外一点值得注意到的是, 今年以来的时间里, 美国国债收益率曲线上存在的大部分区间里。其中的长期利率与短期利率之间的差额正在持续减少。这种趋势一直在发展, 并未停止。
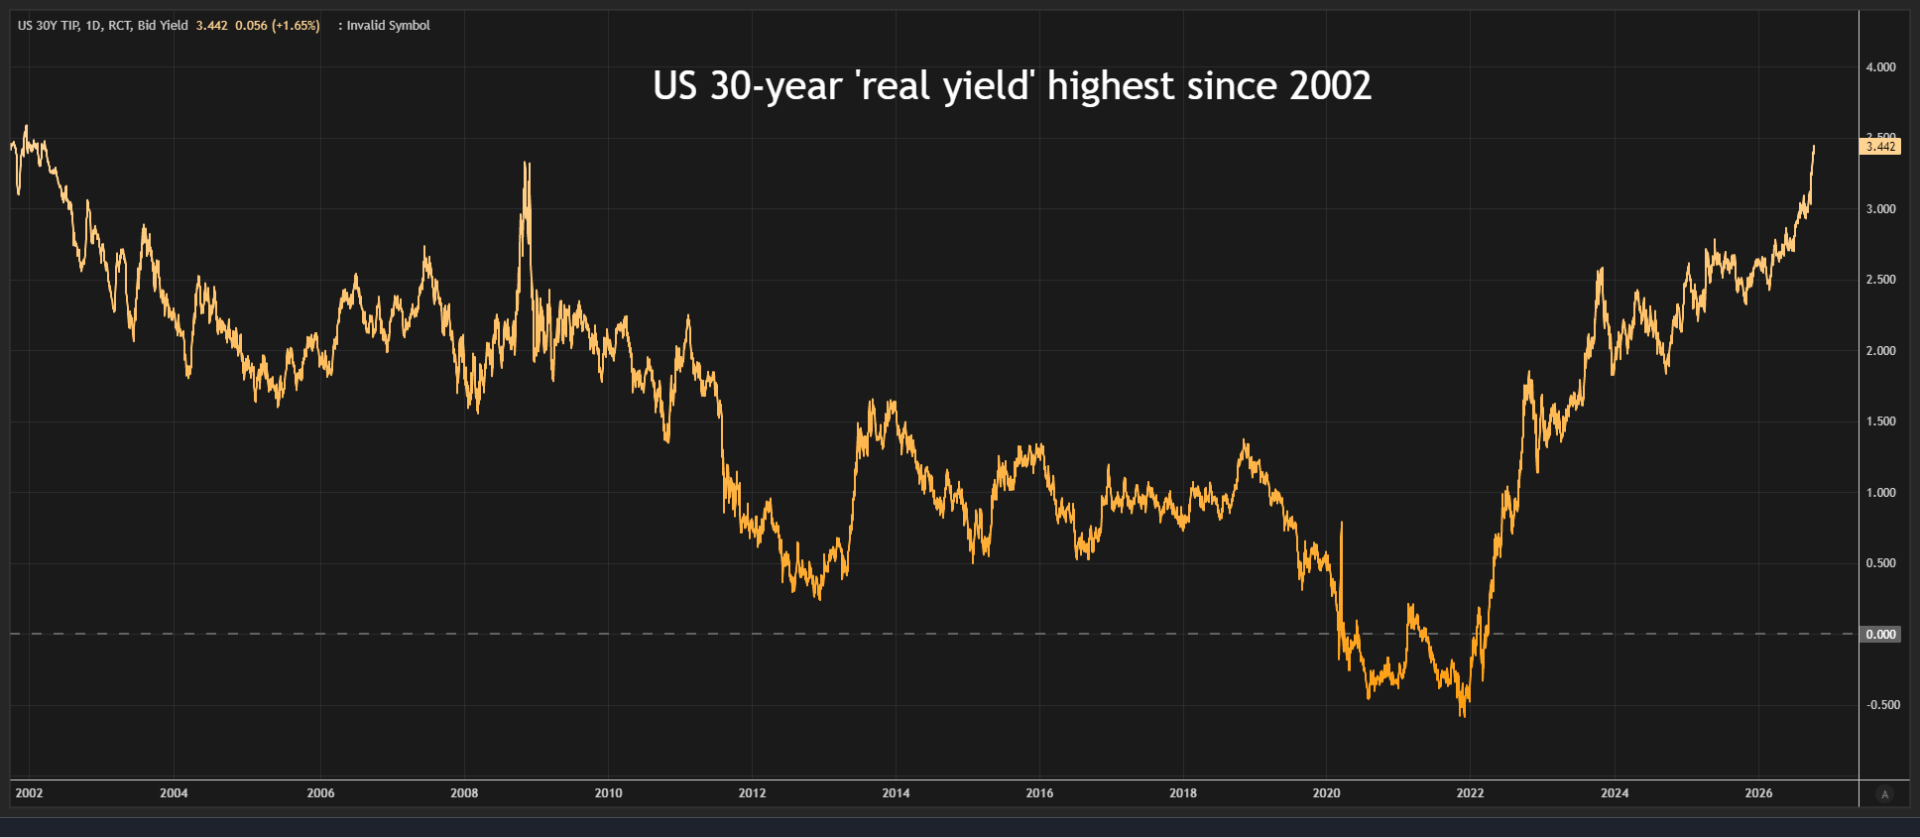
相反, 一些在市场里面的人士觉得, 把物价因素给去掉之后的那个“实际收益率”, 似乎是推高美国国债收益率的那个核心的推动装置, 这一点释放出来了非常明白的一个迹象, 那就是投资者那边正在为那种很结实的“真实的经济成长”去做好资产价格的计算和安排。
这就如同Funds那位担任创始人与首席投资官角色的人员Roche所发出的那种非常生动、也非常直白的说法一样, 那些被标记为债券义警的群体人物, 在他们最初前往现场的时候, 他们的本意其实原本就是准备去参加一场葬礼活动的, 然而当他们实际推开那扇门进入内部观察情况以后, 他们迎面迎来的却并不像是哀悼的氛围, 反而是一场极其热闹的关于增长方面的狂欢现象。
现在的美债收益率之所以处于较高的水平, 主要是因为大家对未来的经济增长前景有着强劲的信心。它并不是被那些恶性通货膨胀的预期所拖累, 也并非是受到了其他任何一种系统性风险的影响。在这样的情况之下, 华尔街正在经历的这种仿佛是一场狂欢盛宴般的景象, 也许还有机会继续下去, 市场还能够继续起舞。
存在第二种解读方式, 这种观点认为, 超高的投资回报水平, 其实已经在一定程度上对美股市场造成了负面的影响。
当然, 在上述那种相对乐观的解释的背后, 目前行业里面非常流行还有一种别的说法, 这个说法的具体内容是什么呢? 其实就是觉得这轮美债的高收益率危机, 在本质上就已经对美股产生了不好的影响, 也就是所谓的伤害了美股, 只是说投资者如果仅仅从大盘指数的角度来看的话, 那么是根本察觉不到这种情况的。
但是如果我们换一个不同的观测指标来进行观察, 具体来说就是从市盈率的角度去切入进行分析的话, 那么这种打击带来的影响其实就已经是非常明显的了……
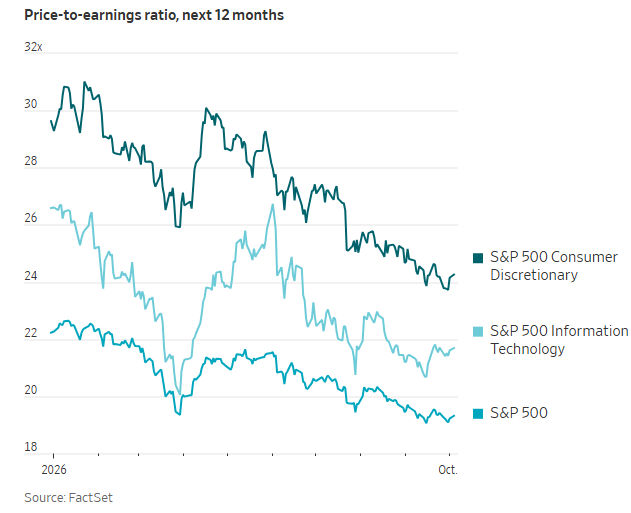
英伟达, 这个位于人工智能革命浪潮当中的一个核心芯片行业里面的巨大企业龙头老大, 对于推动美国股票市场一次又一次地去创造历史最高纪录这一件事情而言, 确确实实做出了巨大的贡献和付出。
然而, 纵然它现在已经成为了这个行业里面排名第一的领先者角色, 但是它股票市场的交易价格状况, 也仍然已经没办法继续去保持过去那种存在有超额溢价收益水平的估值优势状态了。
在1月起, 这一股票的市盈率发生了明显的下降现象。所谓市盈率, 指的是投资者心甘情愿为公司的每1美元盈利去支付多少价格。这样的估值变化并不只有这一家企业如此。即便标普500指数在整个过程中经历了震荡并持续上扬, 还不停地刷新最高点位, 它的那些估值倍数却同样无法掩盖下滑的趋势和状态。
很多华尔街的人士, 把原因归到了长债收益率一直上涨的身上;高出来的借钱成本, 不仅给房地产这类花了大钱、借了巨款的行业, 带来了实实在在的打击;这种不断变高的“无风险利率”, 更是从根子上改掉了华尔街计算风险资产价值的办法。
首席投资官鲍勃·多尔指出, 利率的攀升已经对股市造成了巨大的冲击, 市盈率的压缩幅度已达到三档之巨, 这种影响虽然极其直接且鲜明, 但此前企业盈利的出色表现却曾在一定程度上将这一严峻事实掩盖于无形。
上市公司股价其实是公司每股盈利与市盈率估值倍数的乘积, 如果市盈率下降的同时股价仍在上涨, 只能说明大家对于上市公司业绩的乐观态度。
眼下, 标普500指数这个远期市盈率指标的值, 是用未来12个月那个预期盈利去算的, 大约在19.3倍这个样子, 这个数比刚开年初时的22.2倍, 是要明显低上一截子的。
打那会儿起, 美国的国债收益率就开始从里头那个年内最低点的地方往上弹回去了, 而正好就是在那个时间点的前面一天, 美方不是还对伊朗动手搞军事打击了吗, 从那之后, 这个估值相关的指标开始往下掉得挺厉害的。
如果我在今年年初对你讲出这样的话, 那就是十年期美国国债的收益率还要继续往上飙升100个基点, 那么你肯定无论如何也设想不到, 市场竟然能发展出眼下这样的走势, 伯恩斯坦私人财富管理公司的首席投资官亚历山大曾经这样直白地说, 但是真实的情况就是, 各大企业交给出来的盈利业绩报告表现得真是太过于亮眼了。
换句话说, 尽管你看美国的股票大盘眼下正在一个劲儿地刷新最高纪录, 但是, 要是美债收益率本身没有构成那个像沉重枷锁一样的约束, 那么美国的股票原本应该能够涨得更高, 这话说回来, 靠着过硬的企业财务报告以及对下一财年的那种非常乐观的业绩指引, 美国的股票在当前估值回落这种逆风的情况下依然勉强保持着稳定的状态, 然而, 在眼看想在这个时候支撑大盘继续向上拓展空间这种情况之下, 接下来的财务状况必须比以往更加出色, 这话说得有点绕, 你听明白就好了。
不难看到, 自标普500指数于8月13日创下阶段收盘新高以来, 其25个行业细分板块中已有18个出现下挫。与此同时, 该基准指数的等权重版本已累计下跌百分之五, 包括银行和房地产在内的多个板块跌幅更是超过百分之十。
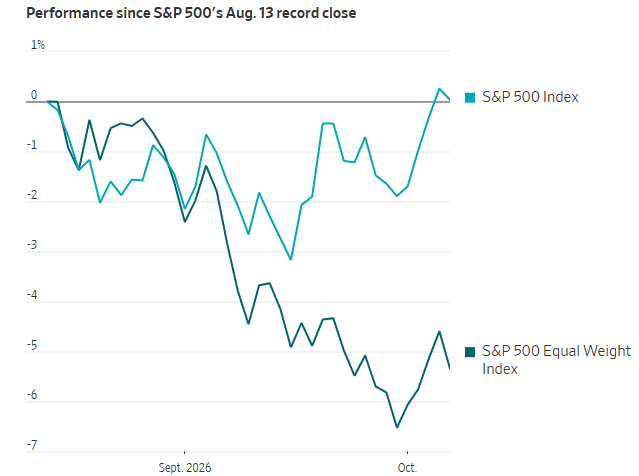
针对这样的情况, 策略分析师Scott在他的给客户的信件里面提到过这个问题, 他认为股市这件事儿和宏观经济发展并不是同一个概念, 并且现在越来越清楚的一个现象是标普500指数的走向问题已经基本上脱离了那些普通的股票的真实状态了。
在戴夫的·多尔看来, 利率持续处于高位的状态, 将会继续地对股票市场产生压制的效果, 那些对于宏观经济的周期情况特别敏感的顺周期的企业所面临的困难就尤为厉害。
“假若你手头拥有少许的现金, 那完全没有问题, 理由就是在我看来, 股票市场不太可能再继续保持好几个月之前的那种直线上升的疯狂发展的趋势了。”他做出了这样的总结。
© 版权声明
文章版权归作者所有,未经允许请勿转载。