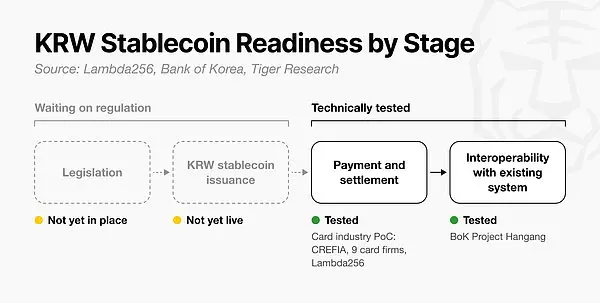
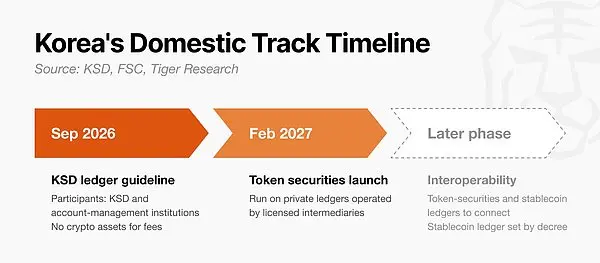
现实世界资产代币化这个东西, 大家已经高喊了五年的时间, 可是实际落地推进的速度却是非常的缓慢。在韩国那边, 韩元稳定币的技术测试工作已经全部完成, 但是相关的监管框架却始终迟迟没有确定下来。至于所谓的到二零三零年实现普及的那些目标, 目前来看仍然是处于悬在半空、难以落地的状态之中。
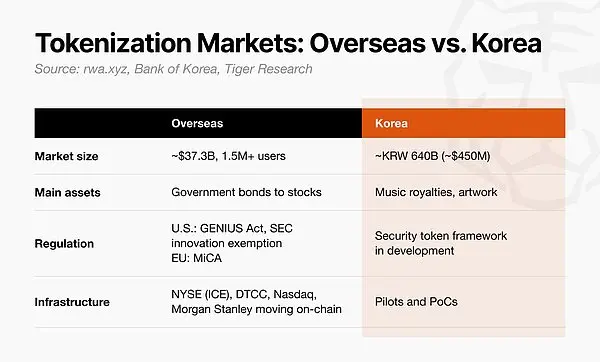
美国清算巨头已拿到代币化牌照
负责全美国内绝大多数证券交易相关的清算和结算工作的DTCC, 已经拿到了美国证券交易委员会的批准, 去开展自己拥有的代币化服务。
这表示传统的金融基础设施正在正式向区块链上迁移, 这一点是行业里面非常具有标志性的一个节点, 同时也说明在进行清算以及完成结算的相关环节中, 开始主动接受并使用以代币形式存在的资产了。
但是, 到底谁有资格去发行这个产品, 参与这个项目里的各个各方之间要怎么来划分所有权, 还有说资产代币化这件事里面应该采用一个什么样的结构方式, 这些个方面的问题, 一直到今天还是没有形成一个统一的、大家都能认可的答案。
在这些问题还没有彻底明确清楚并且定下来之前呢, 那些基于稳定币这些东西构建起来的销售渠道服务、资金托管服务, 以及付款结算服务, 这些都是没法子真正形成规模, 也没法子稳稳当当落地的。
韩国银行卡行业已跑通验证
韩国信贷金融协会正在开展概念验证, 他们联合了主要银行卡公司, 把韩元稳定币嵌入到支付流程中当作结算手段使用, 同时保留现有授权与结算系统不动, 全流程已经在真实业务环境中跑通了。
韩国银行方面开展了基于央行数字货币的互操作性测试, 这一步骤验证了分布式账本支付网络能够与现有的金融体系实现共存。底层区块链技术已经在多个角度接受了商业应用的检验, 从技术层面来看, 目前已经不存在任何重大的障碍。
2030年买咖啡不会知道用了稳定币
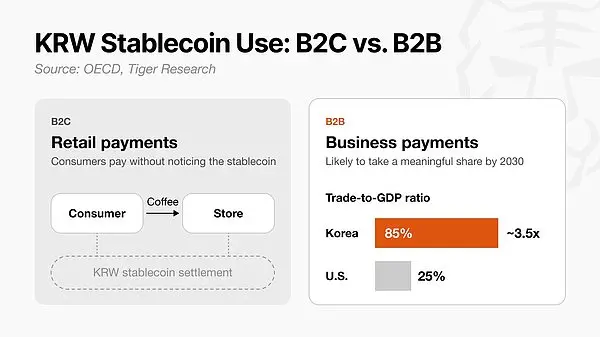
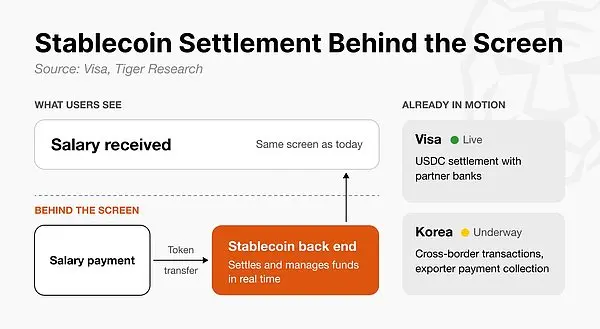
根据支付基础设施目前为止的发展轨迹来看, 消费者将会持续享受到和当下毫无二致的支付感受。韩元稳定币是被隐蔽地安置在银行卡以及结算系统背后的位置来发挥作用的, 因此在2030年这个时间点上, 当你在便利店里购买咖啡的时候, 是完全不会察觉到其背后是应用了稳定币这一技术的。
但是韩元稳定币将与法定货币以及银行卡和结算基础设施并行运行着, 等到了二〇三〇年的那个时候, 它会成为支付体系的核心组件, 而不是来替代什么的。
在短期的那些情况里, 零售端那边的扩展性以及盈利空间都是非常有限的, 发展的重点根本不在什么构建新网络上面, 而是在给现有的那些支付公司提供实时性的流动性管理工具。
RWA真正机会在全球分销
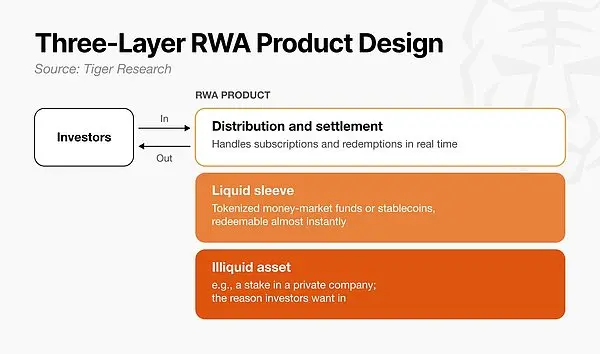
在现实世界资产的市场里, 大家觉得最主要的赚钱机会, 其实不是搞那个国内代币发行那回事儿, 而是怎么能够去触碰到那些全球的客户群体,然后提供那种在发行完之后, 还得持续地跑下去所需要的经纪服务和连接服务, 这个才是最关键的。
专业化地搭建运营基础设施, 是为了帮助这些资产能够接入到全球的买家网络中去, 同时还能实时地把发行完成之后的企业之间的那些运营流程给连接起来。
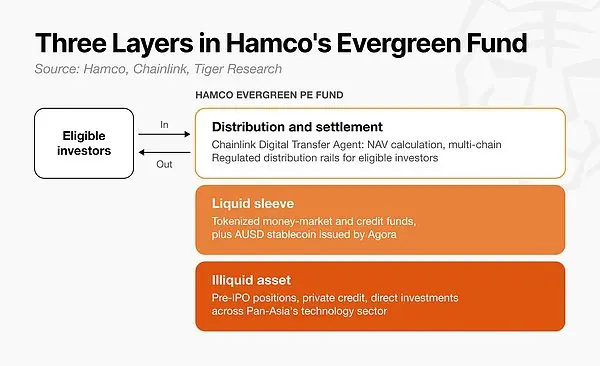
韩国国债、机构信贷基金还有信贷金库这些内容, 已经可以在公有链上运行了。它们非常依赖同类稳定币的流动性, 以及跨链结算方式。
当韩国的资产接入到这类组织结构之后, 能够从那些已经具备相关能力的合作对象那里, 直接获取稳定币流动性, 还能获得全球分销能力。与此同时, 国内的各个组成部分也会同步进行建设测试。
模块化分工让各方各干各的
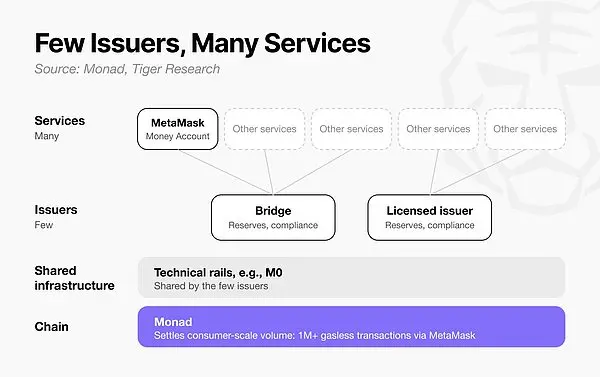
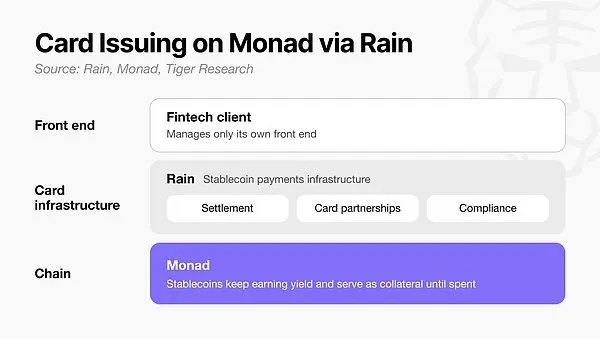
发行方会控制它自己的服务还有资产。提供基础设施的那一方在技术层面上保持严格的中立。在此基础上, 服务层会去开发相关的应用程序。mUSD的余额能够自动产生收益。这些收益还可以和银行卡的消费操作进行关联。平台本身不会去处理储备资产方面的事务。同时, 平台也不会去处理牌照方面的问题。
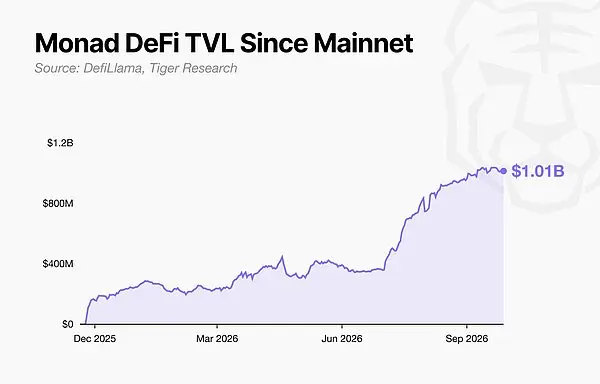
但是现在很多人还在纠结, 这种由银行以外的公司去发行代币, 然后再跟独立的那些提供技术设施的公司进行合作的方式, 到底能不能在韩国的这个地方真正行得通, 这仍然是一个没有定论的疑问。
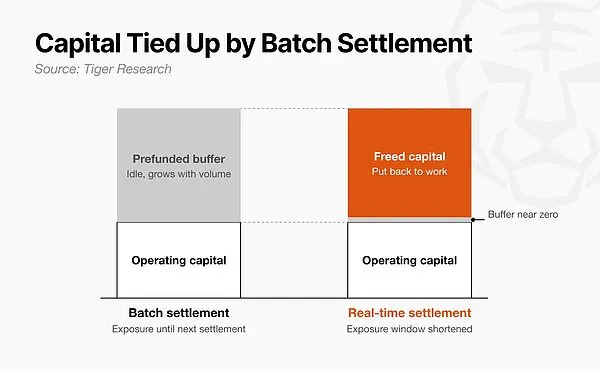
因为银行卡网络对于结算的时间是有非常严格的要求和限制的, 如果区块链的技术速度跟不上授权操作以及结算业务量的增长速度和需求, 那么最终的结果很可能只是把以前批量处理的这些问题, 换了一种新的形式再次表现出来而已, 还是无法从根本上解决问题。
你本人认为韩元稳定币这个东西, 最有可能率先得到实际应用, 会是在日常的零售环节, 还是会在机构与机构之间的结算业务里面呢? 请在留言区发表你的看法, 如果你觉着这个内容有点用处, 那么请点赞把它转发给你的那些从事金融科技工作的朋友。
© 版权声明
文章版权归作者所有,未经允许请勿转载。