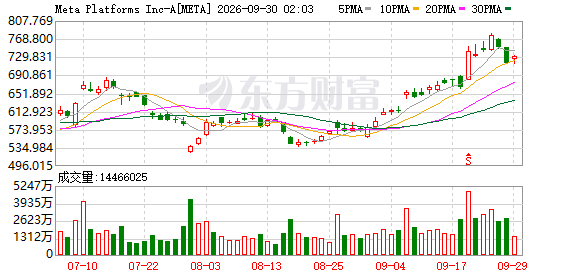
德国邮政银行计算了一道算术题: 人工智能智能体能够辅助你完成购买行为、预约服务以及取消订阅项目, 然而, Meta平台采取了免费策略, 这导致的后果是其在相关领域所获取的收益金额, 极有可能尚不足以支付服务器运作所需的电力开销。
德银为什么上调Meta目标价
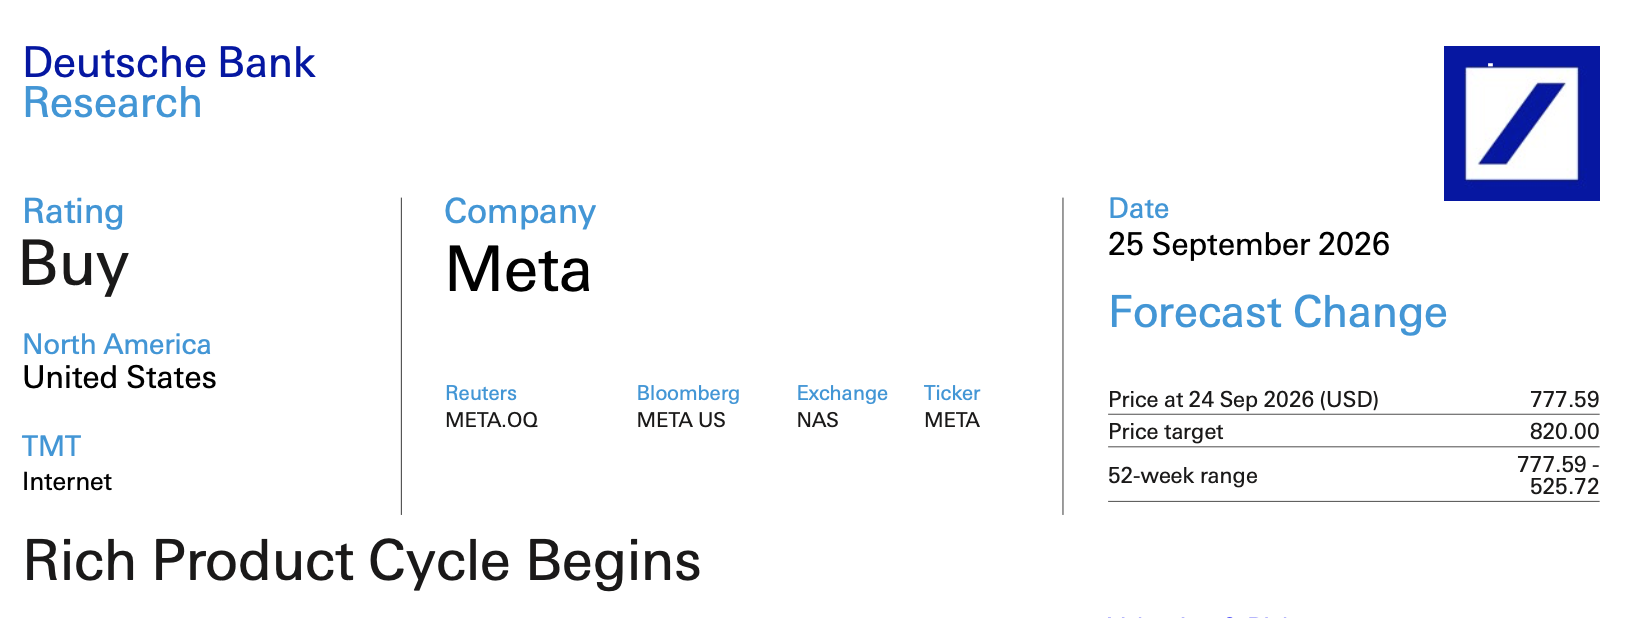
在9月25日这一天, 德意志银行发布了一份研究研报, 他们是因为考虑到会有基于Muse技术的新产品周期出现, 另外还会因为可穿戴设备以及下一代模型带来的新产品周期而出现, 所以才决定维持对Meta这家公司的买入评级行为, 同时他们的目标价也从之前的750美元上调到了820美元。
乐观情景是这么说的, 在乐观的情形之下, Muse的年收入有可能会超过360亿美元。Meta在那时候的总收入的大约7.8%就是这么分出去的, 这个数字是和彭博的一致预期相比得出的份额。
Muse凭什么跑赢其他AI应用
根据Tower的数据进行显示的情况来看, 就是当这个Muse应用在美国发布了之后, 在那头16天的时间内安装量就已经突破了300万次这个数量级了, 然后作为对比对象的是属于Meta旗下的那个聊天机器人, 人家可是花了整整35天这么才达到了与之相同的累计下载规模这样的程度, 所以从这个方面来说, 前者的增速是明显领先于后者的。
与以前那些主要是写给技术人员用的早期智能代理不同, Muse现在是一款存在于手机里面的应用程序, 它的界面设计更偏向于普通大众消费者这一类人, 它能够自主地进行一些信息的搜索和对比分析工作, 能够独自去把购买以及预订的事情全都搞定, 甚至连取消掉某些订阅服务这样操作也能够独立完成, 而且它里面大部分的功能都是不需要花钱就能用到的。
免费策略背后的算盘
Meta目前并不着急去收取订阅费用, 因为宽松的免费额度就意味着大多数用户缺乏升级的动力, 所以短期的目标仍然是拉动规模的增长, 这一点是和过去那种先提供免费服务然后再进行商业化的路子是一致的。
德银做出了这样的判断, 那就是在目前的阶段, 第一批参与合作的商户暂时之间是没有办法获得收入分成的, 这就好像等于免费获得了由Muse这个因素所带来的人流量;可是等到未来发展的时候, Meta这一方可能就会收紧对于免费额度的控制措施, 并且会开始按照完成的交易情况或者是具体的行为来收取相应的费用。
2030年AI消费市场天花板
我们假设每年的通货膨胀率是3.5%, 到2030年的时候, 美国的零售以及服务支出大概会达到27.44万亿美元这一数额, 在上述所说的三种不同的情景里面, 人工智能接下来能够覆盖的规模分别是大约为2.64万亿美元、4.08万亿美元还有5.52万亿美元这几种情况。
其中1.64万亿的电商和邮购市场, 其AI覆盖比例会被假设为在50%到75%之间。电子产品和服装的渗透潜力很高。住房行业的渗透率仅为1%到3%, 医疗行业的渗透率也仅为1%到3%。
赚钱容易成本更高
Muse需要为每一个用户配置那些能够持续运行的虚拟机。德意志银行进行了估算, 得出月基础成本大约在3.37美元到4.79美元之间。同时, 基础设施资本开支大约在24美元到52美元之间。
按照每个月收取20美元和100美元这两种收费标准来看, 其产生的订阅收入, 甚至还是不足以覆盖相关的成本支出。在Muse活动中, 展示了一系列全新的入口产品, 这其中具体包括了售价为1299美元的VR眼镜、支持实时翻译功能的智能眼镜, 以及体积像钥匙扣一样大小的Muse Charm设备。
AI智能体改变商业格局
亚马逊目前还在采取措施, 不让Muse代替用户去它的网站上购物。但是德意志银行认为, 如果Muse变成了一个很重要的交易入口的话, 亚马逊就会面临一种情况, 那就是必须要接进去这个生态系统才行, 因为竞争压力在那里摆着。
旅游行业本来就很依赖花钱去获得客户这种模式, 人工智能智能体有可能变成一个新的获取流量的渠道;比如像Etsy和eBay等等这些长尾平台会得到好处, 但是那些依赖于用户不会取消订阅服务的公司, 将会要面临更高的客户流失率。
关于Meta采取的这个免费策略究竟能够在多长的时间之内得以维持, 这是一个很多人都在思考的问题, 大家可以前往评论区进行讨论交流。如果你认为这篇文章所表达的内容对你来说是有帮助的, 那么请进行点赞操作并且转发给那些关注人工智能领域发展的朋友们。
© 版权声明
文章版权归作者所有,未经允许请勿转载。