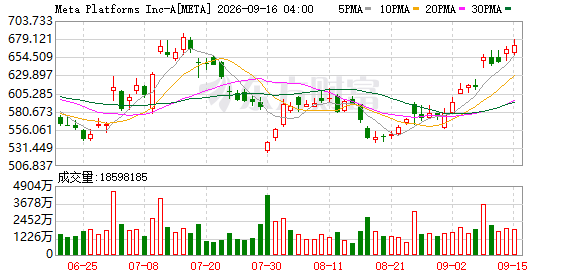
Meta股价年内兜转过一程大起大落的车, 投资者对它的AI转型信心得失起伏、忽冷忽热全凭走势拉扯。眼下180亿美元和解与Muse AI智能体双双落地落袋为安, 多头扯着嗓子喊出“蓄势待发”, 空头偏偏捏着昔日剧本觉得又是故伎重演, 股价在700美元关口处反复拉锯、反复拉扯, 多空两方的分歧称得上剧烈难平。
反弹数据与历史困局
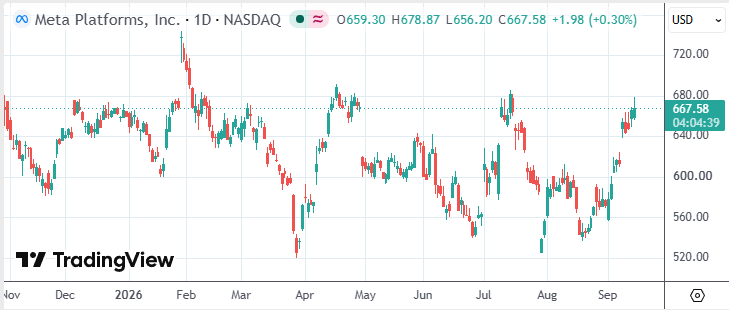
今年以来Meta股价已四次录得超20%反弹, 但每次高点均低于前一次, 形成典型下跌中继形态。2026年9月截至, 股价较8月低点虽反弹逾20%但全年累计基本持平, 严重落后纳斯达克100指数约15%涨幅。
这般屡屡冲高之后折返下落的走势, 将各类投资者信心频频挫伤。Fund联席首席投资官Dan Russo称, 清掉政策性做空因素再加炙手可热的产物推出, 定然可致使走势初期变更, 重要在于会不会接续住劲头,鉴定走势确凿出现调转。
诉讼和解消除法律黑天鹅
Meta以一百八十亿美元达成社交媒体行业诉讼和解, 完全甩掉那颗悬在头上的达摩克利斯之剑。此前公司内部自查显示, 若遭到败诉则可能面临最高一点四万亿美元的罚款, 这笔潜在的负债曾经严重压制资产估值。
虽数额极其巨大但这笔和解资金还远落在最坏情况下的罚款上限之下很远地方, 摩根士丹利分析师布里安 · 诺瓦克认为, 此番现有走势与谷歌2025年终反垄断案获得有利裁决过后状态高度相仿, 种种法理上不确定因素消除时常能成为股价往飞升的前夜时段。
Muse智能体点燃AI叙事
Meta推出Muse AI智能体, 旨在帮普通用户自动完成日常任务, 成为新一轮上涨直接催化剂。摩根大通上周将评级上调至“增持”, 认为Muse早期进展强劲, 证明公司利用40亿用户基础推出需求驱动AI产品的能力。
分析师Doug强调, 随着前沿模型落地及AI外产品增多广告, 公司仍处于早期阶段, 股价上行空间可观;Nowak测算所得, 这些新产品合计或能为每股收益增加超10美元, 当前股价尚没有充分性反映这一乐观预期。
对标谷歌的估值逻辑
从估值的角度来看, Meta是所谓“七巨头”里仅次于英伟达的低估值标的, 未来十二个月的预期市盈率约18倍, 低于十年前那二十倍的平均水平, 比二零二五年那一年的峰值要低逾三成。
会吸引风险偏好转回来的、具有此类估值洼地效应的这种状况, 把这类具备估值洼地效应可能吸引的回升风险偏好转向的投资者, 市场在对比谷歌胜诉反垄断后股价飙涨到百分之五十、成为时期的最佳“七巨头”股票之案例后, 下注Meta采取通过法律利好叠加产品密集推出之组合拳的方式, 复刻那条类似路径以达成这类估值修复。
巨额资本支出引发担忧
悬而未决的隐忧乃AI赛道的巨量投入, Meta今岁资本开支预计翻倍至堪堪接近1400亿美元, 2027年恐将膨胀至临近2000亿美元。这必將引发公司今年涌现63亿美元的负自由现金流, 2027年或有扩大至临近300亿美元的可能性。
首席投资官Cyrus Amini认为, 颇具吸引力的估值与数量颇多的短期催化剂虽未缺位, 但体量庞大的长期投入及尚不明确的回报周期始终悬于项上, 股价完整可能再次下探。事物流转变化过快, 甚难具备切实把握判定哪家企业可以笑至最后。
关键点位与投资者博弈
Russo明确提示, 股价必须持续突破700美元才行, 才能证明本轮上涨具备持续性。一旦无法站稳该点位, 此前四次反弹所产生的下降通道压⼒会再次显现, 多头的信心会迅速彻底瓦解。
投资者需在短期催化剂与长期现金流风险间来回权衡, 700美元就是那个多空胜负手。你猜meta突破得了七百美元并站稳驻脚, 还是会再度回落回? 快来在评论区留下你的那些观点, 点赞分享给同样在意关心科技股票的网友亲朋, 共同博弈争夺下那一个风口之时机。
© 版权声明
文章版权归作者所有,未经允许请勿转载。